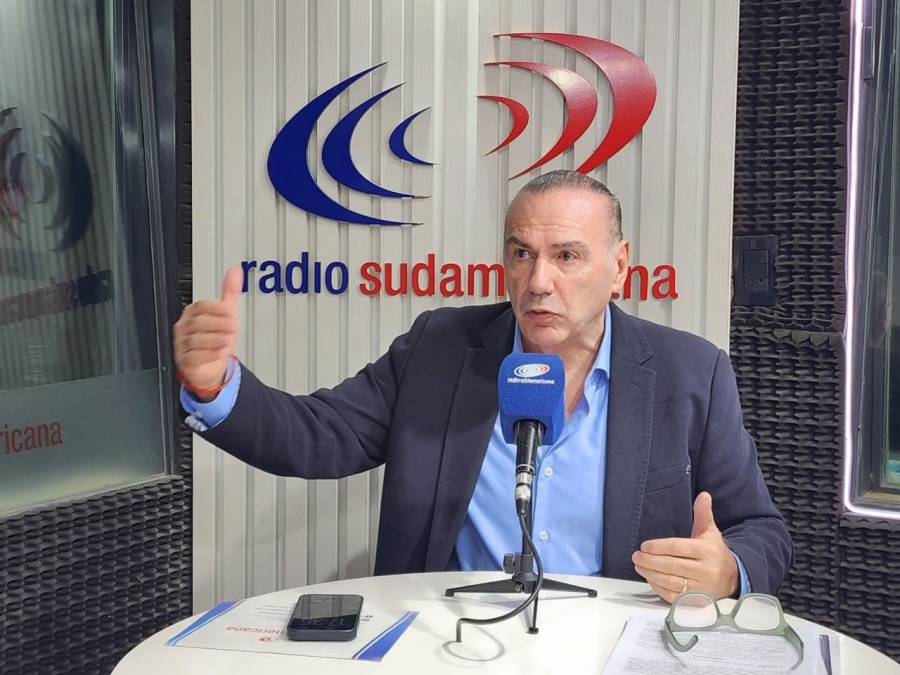
La morosidad de las familias argentinas dejó de ser un tema de sobremesa económica para convertirse en una alarma que ya se lee en diarios internacionales. Esta semana lo hablé en Radio Sudamericana, porque hace tiempo venimos con un grupo de senadores instalando esta preocupación, y hoy el problema tomó una velocidad que no da lugar a mirar para otro lado.
Los números son contundentes. Hay más de 6 millones de familias argentinas en situación de morosidad, bancaria y extrabancaria, y en Corrientes el fenómeno se repite con vecinos que no logran afrontar compromisos de apenas 100 mil pesos. El Financial Times se hizo eco de la preocupación social que genera esta crisis en la Argentina, algo que ya no puede leerse como una cuestión partidaria ni como un capítulo más de la polarización.
Detrás de esos números hay causas concretas y verificables. En estos treinta meses de gestión, los servicios públicos aumentaron cerca del 995 por ciento mientras los salarios lo hicieron un 232 por ciento. Durante mucho tiempo el Gobierno tampoco homologó acuerdos salariales que empataran a la inflación, y a eso se sumó una desregulación que permitió que las entidades extrabancarias aplicaran tasas completamente desmedidas. Ninguno de esos tres factores depende de una decisión individual mal tomada. Por eso venimos sosteniendo que esto dejó de ser un problema entre particulares y pasó a ser un problema común, con causas comunes, que atraviesa a millones de familias por igual.
Frente a esto, lo primero que quiero decir es que el derecho argentino ya ofrece herramientas concretas, y que la gente tiene que conocerlas. El Código Civil y Comercial establece la buena fe en su artículo 9, prohíbe el abuso del derecho en los artículos 10 y 11, y en el artículo 771 faculta directamente a los jueces a reducir intereses cuando resultan excesivamente desproporcionados. Quien está en una situación límite también puede recurrir a un concurso preventivo, que suspende capital e intereses mientras se ordena una propuesta de pago. Y existe además la jurisprudencia de la Corte Suprema en el caso Halabi, que habilitó acciones colectivas con efecto para quienes ni siquiera litigaron, lo que puede permitir soluciones homogéneas para deudores que se encuentran en la misma situación.
Pero lo individual no alcanza si no cambia el rol del Estado. La Ley de Defensa del Consumidor, en sus artículos 36 y 37, establece que informar el costo financiero total no es una opción del acreedor sino una obligación, porque hay una posición dominante de por medio. Y el Banco Central tiene que dejar de ser neutral en este tema. La neutralidad, cuando hay una parte vulnerable y otra que tiene todo el poder de negociación, termina siendo una forma de favorecer al más fuerte. Nadie dice que el mercado del crédito no deba existir, pero así como se regula un medicamento o la energía nuclear, el crédito también necesita reglas claras y control efectivo.
No estamos pidiendo que el Estado ponga plata ni que se premie al que no quiere pagar. Lo que pedimos es que no se cobre de más.
Por eso, junto con otros senadores del Norte Grande, estamos terminando un anteproyecto de casi quince páginas sobre sobreendeudamiento y morosidad, que buscará despacho en comisión el 9 de septiembre y tratamiento en el plenario del 10 en La Rioja, con la intención de que después se eleve al debate del Congreso nacional. No es una propuesta populista. No estamos pidiendo que el Estado ponga plata ni que se premie al que no quiere pagar. Lo que pedimos es que no se cobre de más. La seguridad jurídica tiene dos veredas, la del acreedor que tiene derecho a cobrar y la del deudor que tiene derecho a pagar lo que es justo, y hoy esa cancha está clara y evidentemente inclinada para un solo lado.
No estamos pidiendo que el Estado ponga plata ni que se premie al que no quiere pagar. Lo que pedimos es que no se cobre de más.
Los invito a escuchar la nota completa que grabamos en los estudios de Radio Sudamericana, donde desarrollo con más detalle cada uno de estos puntos, y a leer la nota completa en el portal:
 Radio Sudamericana
Prensa · Economía
Noel Breard alertó sobre la morosidad: «Los intereses son brutales y abusaron de la gente»
El senador dialogó sobre la crisis de sobreendeudamiento familiar, sus causas y las herramientas legales y legislativas para enfrentarla.
Noel Eugenio Breard – Senador Provincial – UCR Corrientes
Deja una respuesta